Une fissure sur une maison ne signale pas forcément un problème de fondations. La plupart des fissures fines et superficielles viennent du retrait des enduits, des dilatations ou du vieillissement des matériaux, et restent sans conséquence pour la solidité. On doit en revanche soupçonner un mouvement des fondations quand la fissure s'élargit, suit un tracé en escalier ou en biais, traverse le mur de part en part, ou s'accompagne de portes qui coincent et de sols qui penchent. Dans ce cas, la priorité n'est pas de reboucher, mais de comprendre ce qui bouge sous la maison.
La bonne démarche tient en trois temps : observer et mesurer l'évolution pendant plusieurs mois, faire établir un diagnostic par un expert et, si besoin, par un bureau d'études de sol, puis choisir une réparation adaptée à la cause (micropieux, rigidification, injections, vérinage). Entre-temps, vous pouvez agir sur ce qui aggrave souvent la situation, à commencer par l'eau autour des murs. Ce guide vous aide à lire les signes, à identifier les causes probables, à savoir qui appeler et quelle assurance peut jouer.
Fissure de surface ou fissure structurelle : comment faire la différence ?
Une fissure de surface touche le revêtement : enduit, peinture, joint entre deux plaques. Elle est fine, souvent ramifiée en toile d'araignée ou alignée sur une jonction de matériaux, et elle ne se prolonge pas dans la maçonnerie. Une fissure structurelle, elle, traduit un effort dans le mur porteur. Elle part souvent d'un angle de fenêtre ou de porte, d'un angle du bâtiment ou d'un pied de façade, et sa largeur varie le long de son tracé. Pour trancher, regardez la largeur, le tracé et la traversée du mur.
La largeur, un premier indice
Les professionnels utilisent des repères usuels, qui ne sont pas des seuils réglementaires : on parle de microfissure en dessous de 0,2 mm, de fissure entre 0,2 et 2 mm, et de lézarde au-delà de 2 mm. Une microfissure isolée relève presque toujours de l'entretien. Une fissure d'un à deux millimètres sur un mur porteur mérite un suivi. Une lézarde, surtout si elle continue de s'ouvrir, justifie un avis professionnel rapide. La largeur seule ne suffit pas pourtant : une fissure fine qui s'ouvre chaque été est plus inquiétante qu'une fissure plus large, ancienne et stable.
Le tracé et la traversée du mur
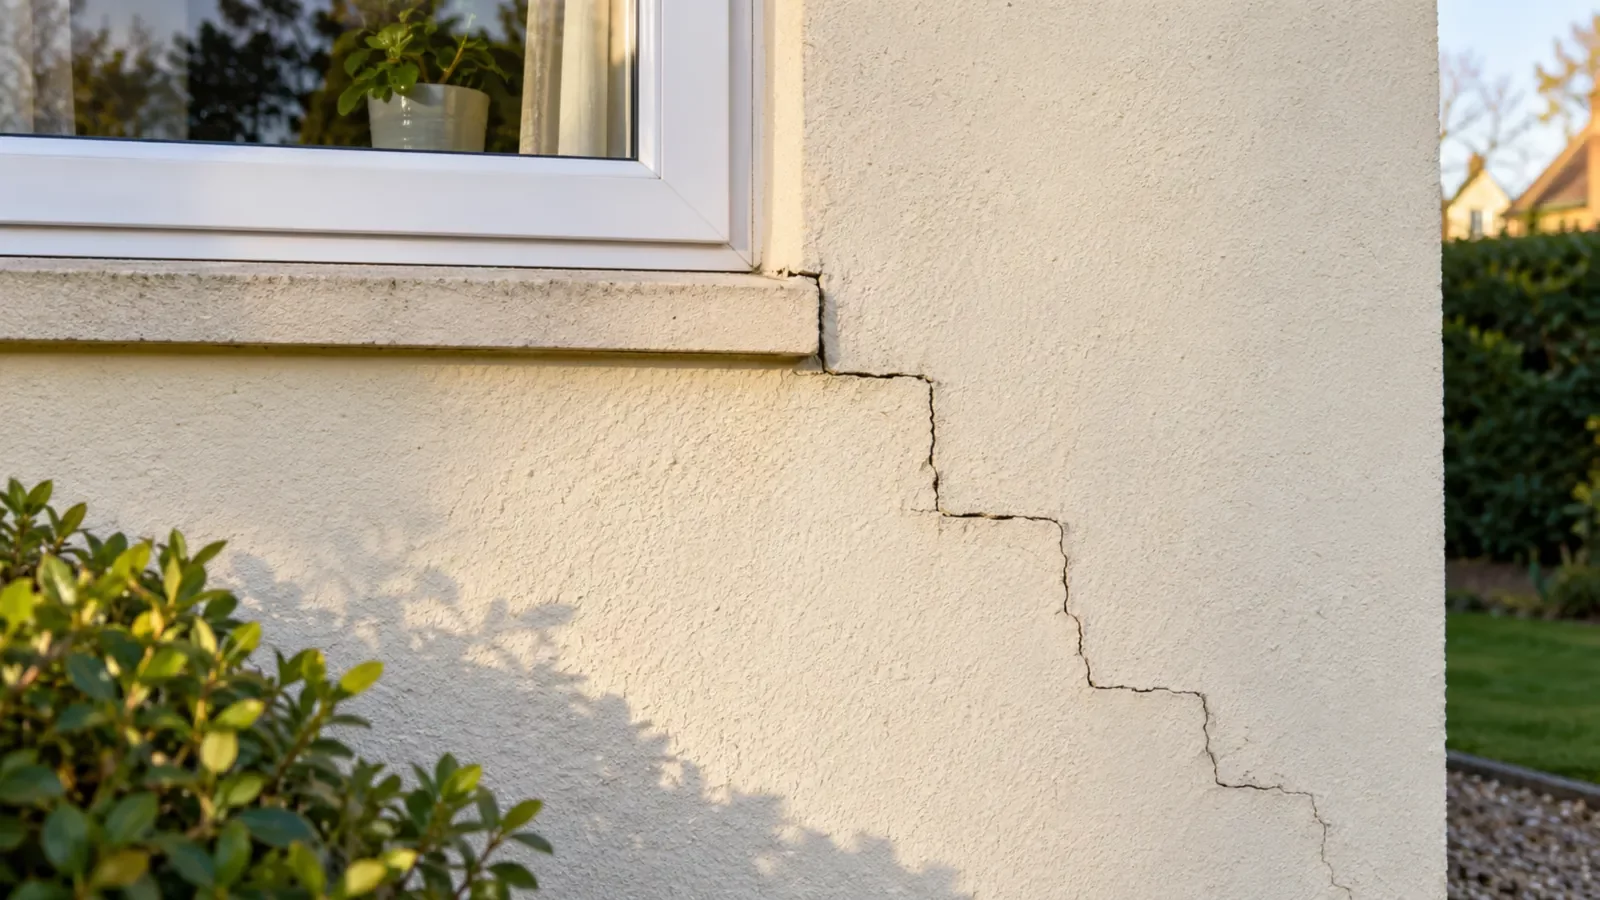
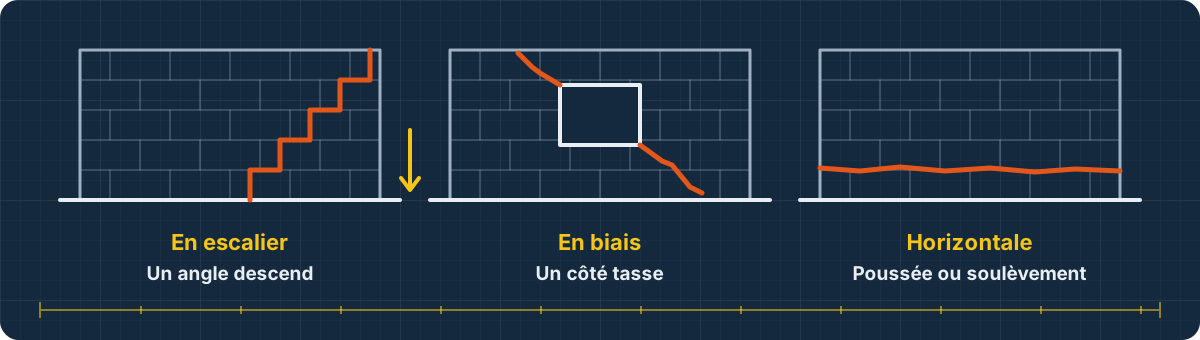
Une fissure qui suit les joints d'une maçonnerie de blocs ou de briques en dessinant des marches d'escalier indique qu'une partie du mur descend par rapport à l'autre. Une fissure oblique qui part en biais de l'angle d'une ouverture signale aussi un tassement d'un côté. Une fissure horizontale, en bas de mur ou sous un plancher, peut traduire une poussée ou un soulèvement. Vérifiez enfin si la fissure se retrouve au même endroit à l'intérieur et à l'extérieur : une fissure traversante concerne toute l'épaisseur du mur et sort clairement du simple défaut d'enduit.
Quels autres signes trahissent un mouvement des fondations ?
Les fissures ne sont qu'une partie du tableau. Une maison qui bouge se déforme, et cela se voit d'abord sur les éléments qui exigent un aplomb précis : menuiseries, carrelages, plinthes, raccords entre deux volumes. Cherchez ces indices dans toute la maison, et notez la date à laquelle vous les avez remarqués.
- Portes et fenêtres qui coincent ou frottent alors qu'elles fonctionnaient bien, avec un jeu qui devient irrégulier entre le haut et le bas.
- Sol qui penche : une bille posée au sol roule toujours vers le même coin, un meuble devient bancal.
- Carrelage fendu en diagonale ou qui sonne creux, plinthes qui se décollent, joint qui s'ouvre entre le sol et le mur.
- Décollement entre la maison et une extension, un garage ou une véranda accolés.
- Fissures qui s'ouvrent l'été et se referment en partie l'hiver.
- Canalisations enterrées qui fuient ou se cassent à répétition, regards fissurés en pied de façade.
Une menuiserie qui accroche n'est pas toujours un signe structurel. Le bois réagit à l'humidité, et un ouvrant peut gonfler en hiver puis retrouver son jeu au printemps, exactement comme un volet en bois qui ferme mal à la saison humide. Le doute se lève vite : si la porte qui frotte est en métal ou en PVC, si plusieurs ouvertures du même côté de la maison se dérèglent en même temps, ou si l'écart se creuse en biais, c'est bien le cadre de l'ouverture qui se déforme.
Pourquoi les fondations bougent-elles ?
Une fondation ne casse presque jamais d'elle-même : c'est le sol qui la porte qui se comporte mal, ou de façon inégale d'un point à un autre. On parle de tassement différentiel quand une partie de la maison descend plus qu'une autre. Les murs, conçus pour supporter des charges verticales, encaissent mal ces mouvements et se fissurent là où ils sont les plus faibles, c'est-à-dire autour des ouvertures et aux angles. Identifier la cause est indispensable, car la réparation dépend entièrement de ce qui bouge.
Les argiles et la sécheresse
Certains sols argileux gonflent quand ils s'humidifient et se rétractent quand ils sèchent. Sous une maison aux fondations peu profondes, ce va-et-vient n'est pas uniforme : le pourtour et la façade exposée au soleil sèchent plus que le centre, et les racines d'un arbre proche pompent l'eau d'un seul côté. Les sécheresses répétées amplifient le phénomène. Retenez surtout qu'une fissure qui varie avec les saisons oriente vers cette piste.
L'eau, les remblais et les modifications du bâti
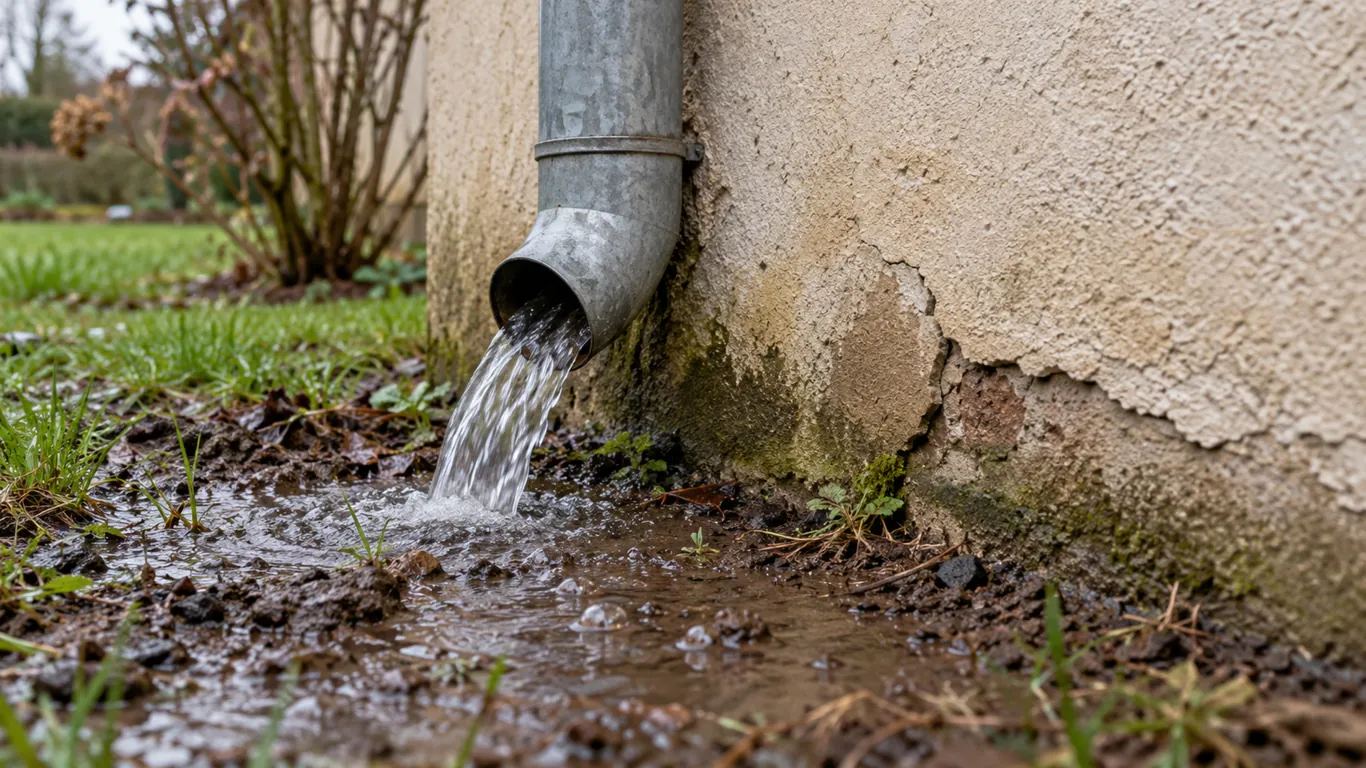
Une fuite sur une canalisation enterrée, une descente de gouttière qui se déverse au pied du mur ou un drain mal raccordé peuvent ramollir ou délaver le sol sous une partie de la fondation. Un terrain remblayé et mal compacté continue de se tasser pendant des années. Une extension posée sur des fondations moins profondes que la maison, sans joint de rupture entre les deux, bouge différemment et arrache la jonction. Enfin, des travaux à proximité (terrassement chez le voisin, tranchée de réseau, pompage, rabattement de nappe, vibrations) peuvent déstabiliser un sol qui était jusque-là à l'équilibre.
Comment suivre l'évolution d'une fissure ?
Avant toute décision, il faut savoir si la fissure est stabilisée ou active. Une fissure stabilisée correspond souvent à un tassement ancien et terminé. Une fissure active continue de s'ouvrir, de s'allonger ou de jouer au fil des saisons. Seul un suivi daté permet de trancher, et il servira à l'expert comme à l'assureur. Idéalement, ce suivi couvre au moins une année complète, pour observer le comportement de la maison en période sèche comme en période humide.
- Photographiez chaque fissure avec un mètre ou une règle graduée posé à côté, toujours du même point de vue, et datez les clichés.
- Tracez au crayon deux petits traits perpendiculaires aux extrémités de la fissure, avec la date : un allongement se verra immédiatement.
- Posez un témoin : une fine bande de plâtre en travers de la fissure, datée, qui se cassera si la fissure bouge.
- Pour mesurer, installez une jauge de fissure (fissuromètre à deux plaques graduées), fixée de part et d'autre de la fissure.
- Relevez les mesures à date fixe, par exemple tous les mois, dans un tableau qui indique aussi la météo des semaines précédentes.
Le témoin en plâtre dit seulement si la fissure bouge ; la jauge dit de combien et dans quel sens. Elle se fixe par vissage dans la maçonnerie ou par collage, avec une colle adaptée au matériau du support, sur une surface propre et sèche. Placez les instruments à hauteur d'œil quand c'est possible, protégez-les des chocs et ne les retirez pas avant la visite de l'expert.
Qui consulter, et dans quel ordre ?
Le réflexe d'appeler directement une entreprise de travaux est compréhensible, mais il vaut mieux commencer par un diagnostic indépendant. Un expert en bâtiment examine les désordres, recherche les causes possibles, vérifie l'état des réseaux et des abords, et vous dit si un approfondissement est nécessaire. Si le sol est en cause, il recommande une étude de sol. Cette étape coûte de l'argent, mais elle évite de financer une réparation lourde qui ne traiterait pas la vraie cause, ou au contraire de sous-estimer un problème sérieux.
Pour une maison existante qui présente des désordres, le bureau d'études de sol réalise en principe une mission de diagnostic géotechnique, appelée G5 dans la norme qui classe les missions géotechniques. Elle comprend en général des sondages, des prélèvements et des essais en laboratoire pour connaître la nature du sol, la profondeur des fondations et la présence d'eau. Un bureau d'études structure intervient ensuite si la solution exige des calculs : dimensionnement de micropieux, de longrines ou de chaînages. L'entreprise de reprise travaille enfin sur la base de ces études, et non l'inverse.
Quelles solutions de reprise pour des fondations qui bougent ?
Lorsque le diagnostic montre que le sol d'assise ne porte plus correctement la maison, on parle de reprise en sous-œuvre des fondations : il s'agit de transmettre les charges du bâtiment à un sol fiable, soit en allant le chercher plus profond, soit en rendant la structure assez rigide pour encaisser les mouvements restants. Le choix dépend de la cause, de la profondeur du bon sol, de l'accès au chantier et de l'état de la maçonnerie. Dans tous les cas, traiter la cause (fuite, eau de toiture, végétation) reste un préalable, sinon le désordre se déplace.
Micropieux et rigidification
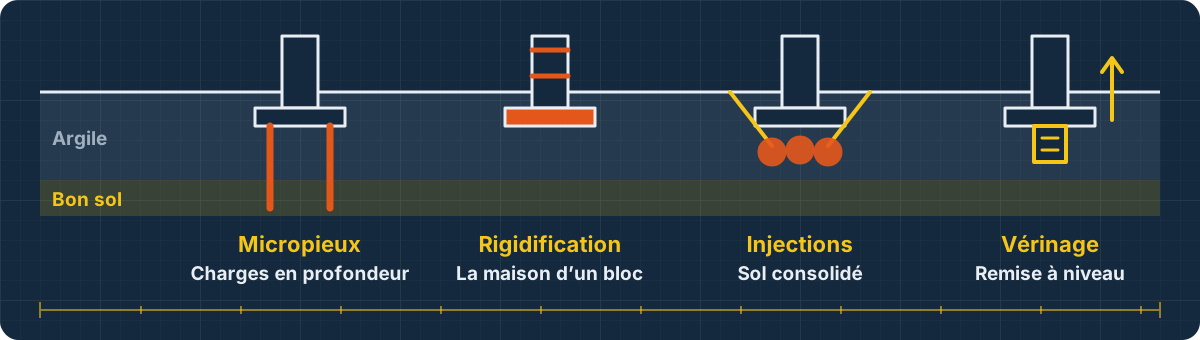
Les micropieux sont des pieux de faible diamètre forés jusqu'à une couche de sol stable, puis reliés aux fondations existantes par des longrines ou des massifs en béton armé. Ils reportent les charges en profondeur, sous la zone sensible à la sécheresse ou au remblai. La rigidification consiste plutôt à renforcer la fondation et les murs (longrines, chaînages, ceinture en béton armé) pour que la maison bouge d'un seul bloc au lieu de se disloquer. Les deux approches se combinent souvent, et peuvent se réaliser depuis l'extérieur, l'intérieur ou sous le bâtiment selon les contraintes.
Injections et vérinage
Les injections de résine expansive ou de coulis consolident le sol sous la fondation, ou comblent des vides, quand la cause est identifiée et que le terrain s'y prête ; elles ne remplacent pas une reprise lorsque le bon sol est trop profond. Le vérinage, mené avec des vérins et sous contrôle de mesures, sert à relever une partie de la structure affaissée pour la remettre à niveau avant de la stabiliser définitivement. C'est une opération délicate, réservée à des équipes habituées, car un relevage mal maîtrisé peut créer de nouvelles fissures.
| Solution | Principe | Cas typique | Points d'attention |
|---|---|---|---|
| Micropieux | Reporter les charges sur un sol profond et stable | Argiles sensibles, remblai épais, bon sol profond | Accès de la foreuse, étude préalable indispensable |
| Rigidification | Faire travailler la maison comme un bloc | Mouvements modérés, maçonnerie peu chaînée | Ne supprime pas le mouvement du sol |
| Injections | Consolider le sol ou combler des vides | Sol décomprimé localement, cause identifiée | Efficacité liée à la nature du terrain |
| Vérinage | Relever puis caler la structure | Affaissement marqué d'une partie de la maison | Mesures en continu, équipe expérimentée |
Le coût varie énormément selon la solution retenue, la longueur de façade à traiter, l'accès et la profondeur du bon sol : de quelques milliers d'euros pour un traitement localisé à plusieurs dizaines de milliers pour une reprise complète. À titre de repère, les données publiques sur les sinistres liés à la sécheresse font état d'un coût moyen d'environ 21 000 euros par maison touchée sur la période 1990 à 2015. Exigez un devis détaillé qui renvoie explicitement aux études, et vérifiez l'attestation d'assurance décennale de l'entreprise avant de signer.
Quelle assurance peut prendre en charge les dégâts ?
La réponse dépend surtout de l'âge de la maison et de la cause. Si la construction ou une extension a moins de dix ans à compter de la réception des travaux, la garantie décennale des constructeurs couvre les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, y compris ceux qui viennent d'un vice du sol. Le propriétaire qui a souscrit une assurance dommages-ouvrage la sollicite en premier : elle finance les réparations sans attendre que les responsabilités soient établies, dans des délais encadrés par le Code des assurances.
Au-delà de dix ans, ou si la cause est une sécheresse, la piste est celle de la garantie catastrophe naturelle de votre contrat habitation. Elle ne joue que si un arrêté interministériel reconnaît l'état de catastrophe naturelle pour votre commune et pour la période où les dommages sont apparus ; la démarche est collective, passe par la mairie et obéit à des délais stricts une fois l'arrêté publié. Depuis 2024, les dommages liés à la sécheresse doivent en outre affecter la solidité du bâti ou entraver son usage normal, et l'indemnité doit servir aux travaux de réparation.
Dans les deux cas, déclarez le sinistre par écrit, gardez votre carnet de suivi et vos photos datées, et ne lancez aucune réparation avant le passage de l'expert de l'assureur : une fissure rebouchée avant l'expertise ne permet plus de dater le désordre ni d'apprécier son évolution. Si un artisan a récemment travaillé sur la structure ou les abords, retrouvez sa facture et son attestation d'assurance.
Ce que vous pouvez faire vous-même dès maintenant
Le particulier ne répare pas des fondations, mais il a une vraie prise sur ce qui aggrave les mouvements. L'eau est le premier levier : un sol argileux réagit aux variations d'humidité, et un sol de remblai se tasse davantage quand il est détrempé. Garder l'eau loin des murs et réparer les fuites ralentit souvent l'évolution des désordres, sans dispenser du diagnostic. Voici une liste de vérification à reprendre au printemps et à l'automne.
- Gouttières et descentes propres, sans débordement, raccordées à un réseau ou rejetées loin de la maison.
- Regards et canalisations enterrées contrôlés : index du compteur immobile quand aucun robinet n'est ouvert, pas de zone anormalement humide en pied de mur.
- Pente du terrain dirigée vers l'extérieur, sans flaque qui stagne contre la façade.
- Haies taillées chaque année, arbres proches signalés à l'expert.
- Jauges, témoins et photos relevés à date fixe, notes à jour.
- Aucune nouvelle construction accolée (abri, véranda) sans réflexion sur ses fondations.
Pour la fuite, relevez l'index du compteur le soir puis le matin sans rien consommer : s'il a avancé, une canalisation fuit quelque part. Côté végétation, un élagage ne change rien à l'eau que les racines puisent dans le sol : le sort d'un grand arbre proche de la maison se décide avec l'expert, une fois le diagnostic posé, car c'est l'ensemble des abords qu'il faut traiter de façon cohérente.
Les erreurs qui coûtent cher
La plus fréquente consiste à reboucher et repeindre une fissure active. Le mastic ou l'enduit se fend de nouveau en quelques mois, la cause continue d'agir, et l'on a effacé les traces utiles au diagnostic et à l'assurance. Le rebouchage n'est pertinent qu'une fois la cause traitée et la fissure stabilisée, avec un produit adapté au mouvement résiduel.
- Faire réaliser une reprise lourde sur la seule foi d'un devis d'entreprise, sans étude de sol ni expertise indépendante.
- Ignorer une fuite ou une descente de gouttière qui déverse au pied du mur, en attendant les travaux.
- Poser un enduit rigide ou un carrelage neuf sur une zone qui bouge encore.
- Accoler une extension à la maison sans fondations adaptées ni joint de rupture.
- Laisser passer les délais de déclaration auprès de l'assureur après la publication d'un arrêté de catastrophe naturelle.
Questions fréquentes
Une fissure en escalier est-elle toujours grave ?
Pas toujours, mais elle mérite d'être prise au sérieux, car elle indique qu'une partie du mur s'est déplacée par rapport à l'autre. Ancienne, fine et stable depuis des années, elle peut correspondre à un tassement terminé. Si elle s'élargit, varie avec les saisons ou s'accompagne de portes qui coincent, faites établir un diagnostic par un expert en bâtiment.
Combien de temps faut-il surveiller une fissure avant d'agir ?
Idéalement une année complète, pour observer la maison en période sèche et en période humide. Ce suivi ne doit pas retarder les mesures de bon sens, comme réparer une fuite ou éloigner l'eau de toiture. Et si la fissure s'ouvre rapidement, dépasse quelques millimètres ou si une porte ne ferme plus, faites venir un expert sans attendre la fin du suivi.
Peut-on reboucher une fissure en attendant l'expertise ?
Mieux vaut s'en abstenir. Une fissure rebouchée ne permet plus de mesurer son évolution, et l'expert aura du mal à dater le désordre. Si l'eau s'infiltre par une lézarde en façade, une protection provisoire et réversible peut se justifier, après avoir photographié et mesuré la fissure. Le rebouchage définitif vient après le traitement de la cause et la stabilisation du mouvement.
Les micropieux sont-ils la seule solution sérieuse ?
Non. Les micropieux conviennent quand le bon sol se trouve en profondeur et que les mouvements sont importants, mais la rigidification de la structure, les injections ou la combinaison de plusieurs techniques peuvent suffire selon les cas. Le choix revient aux études de sol et de structure, qui comparent l'efficacité attendue, les contraintes d'accès et le coût. Une entreprise qui propose une solution unique sans étude préalable doit vous inciter à la prudence.
Mon assurance habitation couvre-t-elle les fissures ?
Pas de manière générale. Les fissures liées à la sécheresse relèvent de la garantie catastrophe naturelle, qui suppose un arrêté de reconnaissance pour votre commune et la période concernée. Pour une construction de moins de dix ans, c'est plutôt l'assurance dommages-ouvrage et la garantie décennale des constructeurs qui interviennent. Les autres causes, comme une fuite, dépendent des garanties de votre contrat : relisez les conditions générales et interrogez votre assureur.